
Pajak Overburden Vale, LIRA Ingatkan Risiko Hukum bagi Pemda Lutim
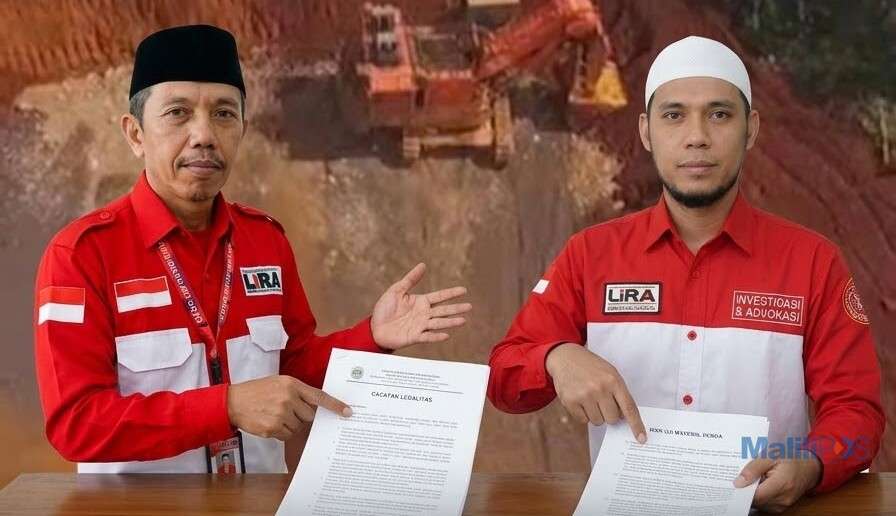
LUTIM – LSM Lumbung Informasi Rakyat (LIRA) Lutim, mengingatkan Pemerintah Kabupaten (Pemkab) dan DPRD Lutim agar mengkaji ulang dasar hukum pemungutan Pajak Mineral Bukan Logam dan Batuan (MBLB) terhadap material overburden (OB) atau tanah penutup dari aktivitas pertambangan PT. Vale Indonesia Tbk.
LIRA menilai kebijakan pemungutan pajak atas material OB yang digunakan kembali untuk reklamasi internal berpotensi menimbulkan persoalan hukum.
Bahkan, penerapan aturan tanpa kajian menyeluruh dinilai dapat membuka ruang sengketa di Pengadilan Pajak hingga pengujian materiil Peraturan Daerah (Perda) di Mahkamah Agung (MA).
Pernyataan sikap LIRA yang dirilis Selasa (10/11/2026), merespons tanggapan anggota DPRD Lutim mengenai penarikan Pajak MBLB atas material overburden.
Sebelumnya, pihak legislatif menegaskan pemungutan pajak merupakan bentuk kepatuhan terhadap hukum sekaligus upaya melindungi hak fiskal daerah.
Dasar penagihan yang digunakan Pemda dan DPRD merujuk pada Surat BPK Perwakilan Sulawesi Selatan Nomor 231A/B/S/DJPKN-VI.MKS/HUM.02.06/9/2026 tertanggal 14 September 2026.
Pula, UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD), PP Nomor 35 Tahun 2023, serta Perda Lutim Nomor 9 Tahun 2023.
Aktivis LIRA Lutim, Iwan, menilai terdapat potensi cacat substansi hukum apabila Pemda tetap memaksakan pemungutan pajak terhadap material galian yang digunakan sepenuhnya untuk kebutuhan reklamasi internal perusahaan.
Menurut Iwan, persoalan utama terletak pada penafsiran frasa pemanfaatan dalam Pasal 57 ayat (1) UU HKPD Nomor 1 Tahun 2022 yang perlu dibaca secara cermat dengan ketentuan dalam UU Minerba Nomor 3 Tahun 2020.
Ia menjelaskan, kegiatan penutupan kembali lubang tambang (backfilling) dan reklamasi merupakan kewajiban perusahaan dalam pemulihan lingkungan, bukan aktivitas komersial untuk memperoleh keuntungan ekonomi.
“Tanah atau batuan overburden merupakan media pemulihan lingkungan (cost center),” demikian argumentasi Iwan dalam rilis LIRA.
LIRA berpandangan penggunaan kembali material sisa tambang di dalam wilayah Kontrak Karya untuk pemulihan ekosistem tidak serta-merta dapat dikategorikan sebagai kegiatan pemanfaatan yang menjadi objek Pajak MBLB.
Iwan juga mempersoalkan kedudukan surat BPK dalam hierarki peraturan perundang-undangan. Mengacu pada UU Nomor 12 Tahun 2011 sebagaimana diubah dengan UU Nomor 13 Tahun 2022.
Ia menyebut surat penegasan BPK merupakan pendapat atau hasil pemeriksaan auditor, bukan produk peraturan perundang-undangan yang dapat menciptakan kewajiban pajak baru.
Atas dasar argumentasi hukum itu, LIRA menilai Perda Lutim Nomor 9 Tahun 2023 berpotensi bertentangan dengan ketentuan yang lebih tinggi apabila menafsirkan material sisa tambang untuk reklamasi sebagai objek Pajak MBLB.
LIRA mengingatkan pemerintah daerah agar tidak membebankan pajak terhadap aktivitas yang merupakan kewajiban pemulihan lingkungan hidup perusahaan.
Lebih jauh, Iwan mengingatkan kebijakan penagihan yang terus dipaksakan tanpa penyesuaian regulasi berpotensi mendorong PT. Vale menempuh jalur hukum.
Upaya yang dapat ditempuh perusahaan antara lain mengajukan keberatan, banding ke Pengadilan Pajak, hingga permohonan uji materiil Perda Nomor 9 Tahun 2023 ke Mahkamah Agung.
“Kami meminta Pemda dan DPRD Luwu Timur untuk bijak dan mengkaji ulang norma hukum ini secara komprehensif. Kebijakan fiskal daerah harus berlandaskan kepastian hukum yang selaras dengan hierarki perundang-undangan nasional agar tidak berujung pada kekalahan hukum di tingkat peradilan,” tutup Iwan.
Jangan Lewatkan



Berita Terbaru


