
Pemkab Tagih Pajak MBLB PT.Vale Rp.311 Miliar, Begini Aturan dan Dampaknya bagi Lingkungan
LUTIM – Pemerintah Kabupaten Luwu Timur (Pemkab Lutim) menegaskan tagihan Pajak Mineral Bukan Logam dan Batuan (MBLB) beserta opsen kepada PT.Vale Indonesia Tbk senilai sekitar Rp.311 miliar memiliki dasar hukum.
Penetapannya diklaim merujuk hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) RI dan perhitungan Badan Pendapatan Daerah (Bapenda) Lutim.
Kepala Bapenda Lutim, Muhammad Yusri, menjelaskan pungutan mengacu pada Peraturan Daerah (Perda) Lutim Nomor 9 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah.
Menurut Yusri, pembentukan Perda telah melalui harmonisasi di Kanwil Kementerian Hukum, fasilitasi Biro Hukum Pemerintah Provinsi Sulawesi Selatan, serta evaluasi Kementerian Dalam Negeri dan Kementerian Keuangan.
Regulasi daerah juga merujuk Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), serta Peraturan Pemerintah Nomor 35 Tahun 2023.
Pakar hukum administrasi dan tata negara, Dr. Zainuddin Djaka, turut memberikan pandangan mengenai material overburden dan top soil yang dimanfaatkan kembali dalam kegiatan pertambangan.
“Material overburden dan top soil yang dikeruk dan dimanfaatkan kembali oleh perusahaan—seperti untuk pembangunan jalan tambang, penahan tebing, hingga area stockpile—bukanlah sekadar timbunan buangan biasa,” jelas Zainuddin sebagaimana diberitakan Berita Kota Makassar, Sabtu (7/11/2026).
Menurutnya, pemanfaatan material untuk fasilitas penunjang operasional komersial perusahaan memenuhi unsur pengenaan pajak berdasarkan Pasal 71 ayat (1) UU HKPD.
Perdebatan Pajak atas Material Reklamasi
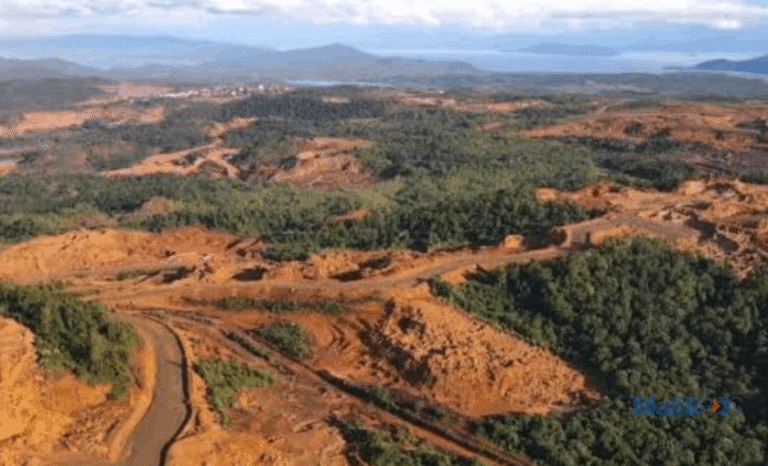
Polemik berkembang karena pungutan juga mencakup material yang digunakan untuk reklamasi dan pemulihan lahan bekas tambang.
Akademisi UIN, Dr. Ibnu Hadjar, mempertanyakan pengenaan pajak terhadap overburden yang tidak diperjualbelikan dan digunakan kembali untuk penghijauan.
“Menurut undang-undang yang berlaku, overburden yang tidak diperjualbelikan bukan merupakan objek pajak MBLB. Apalagi jika dimanfaatkan untuk melakukan reklamasi lahan atau penghijauan yang ujungnya mengembalikan ekosistem hutan,” ujarnya, sebagaimana dikutip SINDO Makassar, Kamis (5/11/2026).
Pandangan berbeda disampaikan akademisi Universitas Mega Buana Palopo, Afrianto. Menurutnya, penentuan objek pajak tidak cukup didasarkan pada ada atau tidaknya transaksi jual beli.
Afrianto meminta persoalan dikaji melalui tiga aspek, yakni regulasi, riwayat pembayaran pajak, serta hasil pemeriksaan BPK.
“Regulasi memberikan dasar hukum, historis pembayaran menunjukkan praktik penerapannya, dan temuan BPK menjadi instrumen evaluasi. Mengabaikan salah satunya akan menghasilkan kesimpulan yang tidak utuh,” terangnya.
Pasal 71 ayat (1) UU HKPD dan Pasal 40 ayat (1) Perda Lutim Nomor 9 Tahun 2023 memasukkan MBLB ikutan dalam pertambangan mineral sebagai objek pajak.
Pasal 71 ayat (2) UU HKPD juga mengatur pengecualian, antara lain pengambilan untuk kebutuhan rumah tangga yang tidak diperjualbelikan atau dipindahtangankan, serta kegiatan tertentu yang ditetapkan dalam Perda.
Reklamasi tidak disebut secara eksplisit sebagai pengecualian umum. Meski demikian, klasifikasi overburden dan top soil sebagai MBLB ikutan tetap menjadi bagian dari perdebatan hukum.
Tagihan Rp.311 Miliar dan Simulasi Pungutan
Berdasarkan penjelasan Pemkab Lutim, tagihan PT.Vale terbagi dalam dua kelompok. Pertama, Pajak MBLB dan opsen Reject Disposal periode September–Desember 2025 sekitar Rp.14 miliar.
Kedua, tagihan atas overburden yang dimanfaatkan, top soil, dan disposal periode Januari 2025–Juni 2026 sekitar Rp.297 miliar. Keduanya ditetapkan melalui Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB).
Pasal 42 Perda Lutim Nomor 9 Tahun 2023 mengatur dasar pengenaan pajak berdasarkan nilai jual hasil pengambilan MBLB, yang dihitung dari volume atau tonase dikalikan harga patokan setiap jenis material.
Pasal 43 menetapkan tarif Pajak MBLB sebesar 20 persen. Sementara Pasal 83 UU HKPD mengatur opsen MBLB sebesar 25 persen dari pajak terutang.
Dengan demikian, gabungan pajak dan opsen setara 25 persen dari nilai dasar pengenaan pajak.
Sebagai simulasi, apabila nilai material yang memenuhi kriteria objek pajak mencapai Rp.10 miliar per bulan, pungutannya terdiri atas Pajak MBLB Rp.2 miliar dan opsen Rp.500 juta. Totalnya Rp.2,5 miliar per bulan atau Rp.30 miliar dalam setahun.
Pada nilai material Rp.50 miliar per bulan, total pungutan dapat mencapai Rp.12,5 miliar. Simulasi ini bukan perhitungan tagihan aktual PT.Vale.
Besaran kewajiban perusahaan tetap bergantung pada klasifikasi material, volume pengambilan, harga patokan, dan masa pajak.
Ketentuan Pajak MBLB juga berlaku bagi kegiatan pengambilan komoditas yang lazim disebut galian C, seperti pasir, kerikil, dan batuan, sepanjang memenuhi kriteria objek pajak.
Pungutan Pajak dan Masa Depan Lingkungan
Di luar persoalan penerimaan daerah, pengenaan pajak terhadap material reklamasi turut berkaitan dengan kewajiban pemulihan lingkungan pertambangan.
Pasal 99 Undang-Undang Nomor 3 Tahun 2020 tentang perubahan UU Minerba mewajibkan pemegang IUP atau IUPK menyusun dan melaksanakan rencana reklamasi serta pascatambang sesuai ketentuan.
Pasal 100 juga mewajibkan perusahaan menyediakan dana jaminan reklamasi dan pascatambang. Kewajiban tersebut tetap berlaku terlepas dari pembayaran Pajak MBLB.
Reklamasi sendiri mencakup penataan kembali lahan, pengelolaan tanah pucuk, stabilisasi lereng, serta revegetasi untuk mendukung pemulihan fungsi lingkungan.
Apabila material yang digunakan dalam kegiatan tersebut dikenai pajak, perusahaan berpotensi menghadapi tambahan biaya pemulihan.
Besarnya bergantung pada volume material yang memenuhi kriteria objek pajak dan dasar pengenaan yang digunakan.
Sementara penerimaan Pajak MBLB menjadi bagian pendapatan kabupaten dan opsennya masuk ke pemerintah provinsi, penggunaannya untuk pengawasan atau pemulihan lingkungan tetap bergantung pada kebijakan penganggaran.
Perbedaan penafsiran mengenai material reklamasi pun menjadi bagian penting dalam polemik pajak PT.Vale.
Kepastian klasifikasi material, dasar perhitungan, serta pelaksanaan kewajiban reklamasi akan menentukan bagaimana pungutan daerah berjalan berdampingan dengan pemulihan lingkungan pertambangan.


Jangan Lewatkan




Berita Terbaru


