
Pajak Overburden PT.Vale, TSI Peringatkan Risiko APBD Lutim
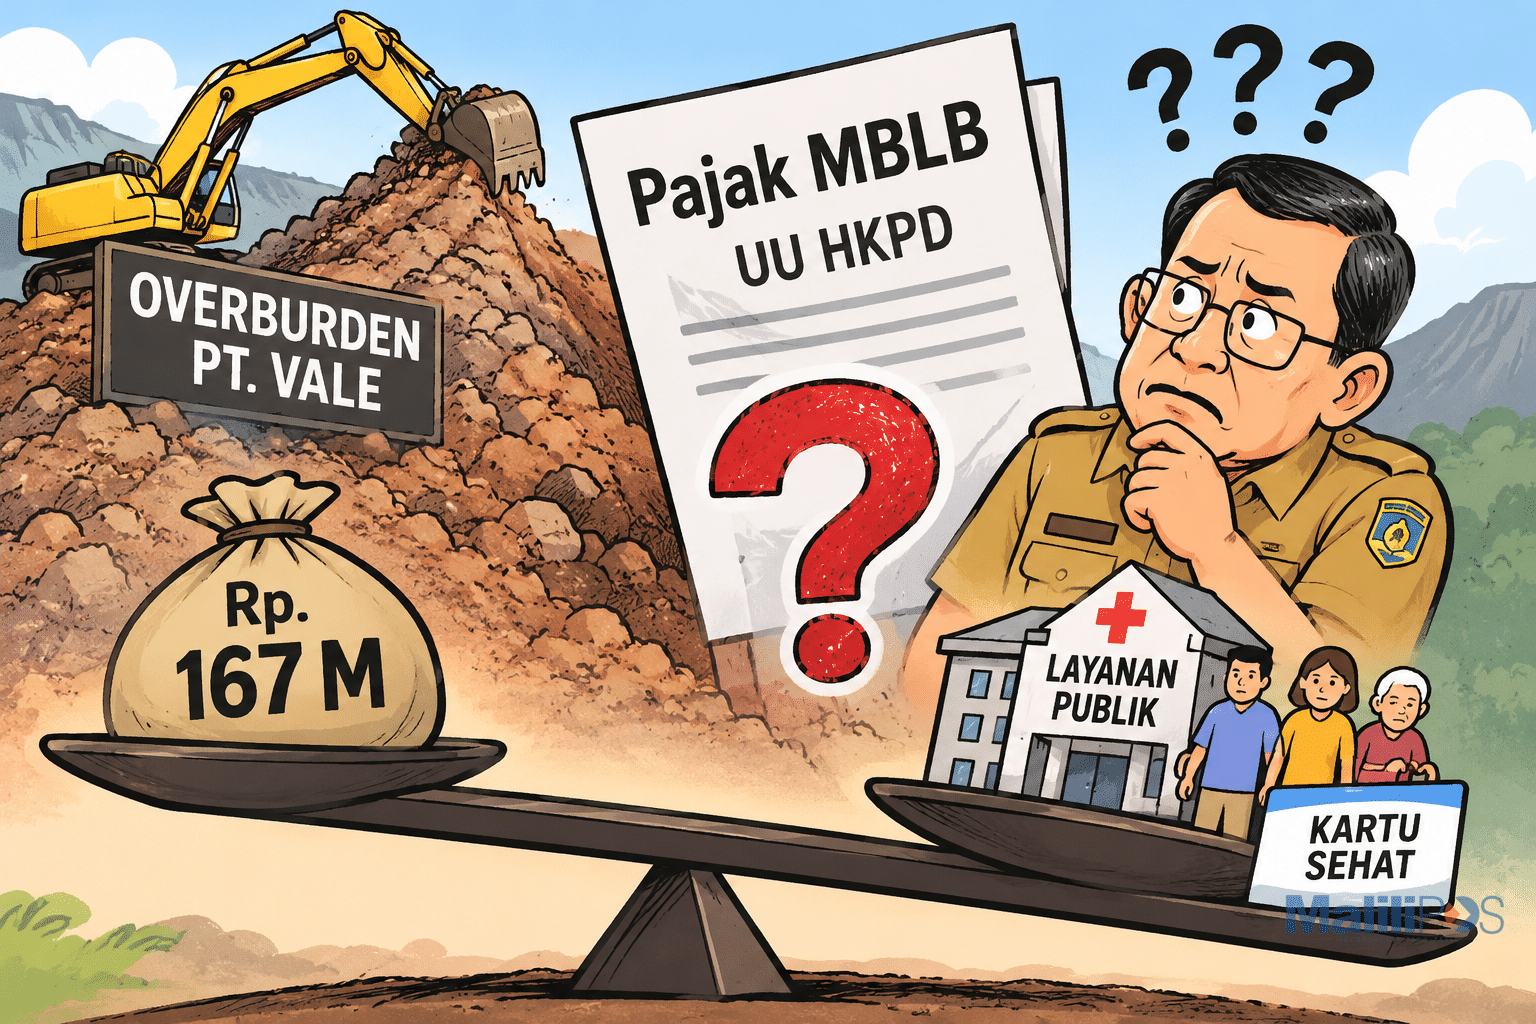
LUTIM – Polemik Pajak Mineral Bukan Logam dan Batuan (MBLB) atas tanah penutup atau overburden tambang PT.Vale Indonesia Tbk, memasuki babak krusial.
Persoalan yang semula berkutat pada penafsiran aturan perpajakan kini turut menyeret risiko pengelolaan Anggaran Pendapatan dan Belanja Daerah (APBD) Lutim.
The Sawerigading Institute (TSI), melalui kajian bertajuk “Menakar Fatamorgana Pajak Overburden di Luwu Timur”, menilai Peraturan Daerah (Perda) Lutim Nomor 9 Tahun 2023 mengandung persoalan hukum mendasar.
TSI juga mengkritik pencantuman potensi penerimaan Rp.167 miliar dari pajak overburden dalam APBD Perubahan 2026.
Kebijakannya dinilai tidak “pruden”, karena menjadikan pendapatan yang masih disengketakan sebagai tumpuan perencanaan fiskal daerah.
“Kebijakan publik yang baik tidak boleh dibangun di atas fondasi hukum yang rapuh,” tulis TSI dalam kesimpulan kajian yang terbit Kamis (5/11/2026).
Lembaga kajian yang berkedudukan di Makassar tersebut, bahkan menyebut langkah Pemkab sebagai perjudian fiskal (fiscal gambling) yang berpotensi mengganggu stabilitas keuangan daerah.
Tagihan Pajak dan Perdebatan Dasar Hukum
Pemkab Lutim telah menerbitkan Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB) kepada PT.Vale. Nilai tagihan yang beredar punya rentang angka lumayan besar.
Fraksi PDIP DPRD Lutim menyebut angka Rp.211,059 miliar, sedangkan Input Rakyat melaporkan Rp.311,059 miliar. Kajian TSI sendiri menyebut rentang tagihan Rp.211 miliar hingga Rp.311 miliar.
Dalam kajiannya, TSI mengajukan sejumlah argumentasi untuk mempersoalkan penetapan overburden sebagai objek Pajak MBLB.
Pertama, material tanah penutup dinilai tidak memiliki nilai transaksi dagang karena tidak keluar dari wilayah konsesi dan tidak diperjualbelikan. Pemindahannya dilakukan untuk membuka akses menuju bijih nikel.
Kedua, TSI mengaitkan penggunaan material untuk kegiatan backfilling atau penimbunan kembali lahan bekas tambang dengan kewajiban pemulihan lingkungan sebagaimana diatur dalam Undang-Undang Minerba.
TSI memandang pemindahan material untuk keperluan pemulihan lahan tidak semestinya diperlakukan sama dengan pengambilan material untuk kepentingan komersial.
Ketiga, TSI menilai Perda Nomor 9 Tahun 2023 berpotensi melampaui kewenangan pembentukan objek pajak daerah yang telah ditentukan undang-undang.
Pemungutan berdasarkan perda tersebut juga dinilai berisiko menimbulkan persoalan hukum dalam pemeriksaan BPK.
Jika dibandingkan, Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) dan Perda Lutim Nomor 9 Tahun 2023, memiliki sejumlah kesamaan, sekaligus beberapa perbedaan dalam pengaturan Pajak MBLB.
Pasal 71 ayat (1) UU HKPD memasukkan mineral bukan logam dan batuan ikutan dalam kegiatan pertambangan mineral sebagai objek Pajak MBLB.
Rumusan serupa tercantum dalam Pasal 40 ayat (1) Perda Lutim Nomor 9 Tahun 2023. Kedua aturan tidak secara khusus menyebut overburden.
Persoalan utamanya adalah apakah material tanah penutup yang dipindahkan PT.Vale dapat dikategorikan sebagai MBLB ikutan sebagaimana dimaksud dalam ketentuannya.
Pasal 71 ayat (2) UU HKPD mengatur sejumlah pengecualian objek pajak, antara lain pengambilan MBLB untuk keperluan rumah tangga yang tidak diperjualbelikan atau dipindahtangankan.
Ketentuan itu tidak secara eksplisit mengecualikan kegiatan backfilling, reklamasi, rehabilitasi, maupun pemulihan lingkungan tambang. Perda juga tidak mengatur pengecualian khusus untuk kegiatan tersebut.
UU HKPD menetapkan dasar pengenaan pajak berdasarkan nilai jual hasil pengambilan MBLB.
Sementara, Pasal 43 Perda menetapkan tarif sebesar 20 persen, sesuai batas maksimal yang diperbolehkan undang-undang.
Dengan demikian, perdebatan tidak cukup diselesaikan hanya dengan alasan material overburden tidak dijual.
Klasifikasi material, karakter kegiatan pengambilan, serta kesesuaiannya dengan kategori objek pajak perlu dijelaskan lebih dahulu.
Akademisi UIN Makassar, Ibnu Hadjar Yusuf, turut mengkritik kebijakan pemungutan pajak atas material yang tidak diperjualbelikan.
Dalam pemberitaan Pluz.id pada 5 November 2026, Ibnu menyebut kebijakan itu “justru mengarah ke pemerasan”.
Risiko APBD dan Respons DPRD
TSI memperingatkan potensi penerimaan Rp.167 miliar yang belum pasti dapat memengaruhi kemampuan fiskal daerah. Dalam simulasinya, lembaga itu menyebut sejumlah program yang berpotensi terdampak.
Mulai dari Kartu Luwu Timur Sehat, Kartu Lansia, beasiswa mahasiswa, TPP ASN, insentif tenaga kesehatan di wilayah terpencil, hingga pembayaran pekerjaan infrastruktur kepada kontraktor.
Ketua Komisi III DPRD Lutim, Muhammad Rivaldi, sebelumnya menyampaikan bahwa hasil pemeriksaan BPK mengungkap kewajiban pajak PT.Vale yang belum dibayarkan dengan nilai di atas Rp.300 miliar.
Ia juga menyebut sekitar Rp.167 miliar telah diperhitungkan dalam APBD 2026. Fraksi PDIP, turut meminta PT.Vale memberikan kejelasan mengenai kewajiban pajak yang dipersoalkan.
Fraksi tersebut berpandangan bahwa Pajak MBLB merupakan kewenangan kabupaten/kota sebagaimana diatur dalam UU HKPD.
Fraksi NasDem memilih mendorong penyelesaian melalui dialog. Wakil Ketua DPRD Lutim, Jihadin Peruge, mengingatkan pentingnya menjaga iklim investasi daerah.
“Iklim investasi juga perlu dijaga,” kata Jihadin, sebagaimana diberitakan Tekape.co pada 4 November 2026.
Anggota DPRD Lutim, Sarkawi, juga mengungkapkan bahwa Panitia Khusus (Pansus) DPRD telah bertemu dengan MIND ID dan PT.Vale di Jakarta pada 30 Oktober 2026.
Menurut Sarkawi, perusahaan memiliki penafsiran berbeda mengenai makna material yang “dimanfaatkan” dalam ketentuan Pajak MBLB dan berencana mengajukan keberatan.
Beban Kebijakan bagi Pelaku Usaha Tambang
Dampak penerapan Pajak MBLB terhadap iklim usaha pertambangan di Lutim tetap perlu menjadi pertimbangan.
Bila penafsiran mengenai objek pajak diberlakukan secara luas, Pemkab perlu mengkaji kemampuan masing-masing perusahaan dalam memenuhi kewajibannya.
PT.Vale mungkin memiliki kapasitas untuk memenuhi kewajiban pajak yang ditetapkan. Akan tetapi, kondisi setiap perusahaan tambang tidak sama.
Penerapan kebijakan serupa terhadap seluruh pelaku usaha perlu didasarkan pada kajian mengenai jenis material, skala kegiatan, kemampuan usaha, serta konsekuensi biaya yang ditimbulkan.
Kajian perlu memastikan bahwa objek pajak ditentukan berdasarkan klasifikasi material dan ketentuan hukum, tak semata karena material hasil kegiatan pertambangan dipindahkan dari satu lokasi ke lokasi lain.
Kepastian Hukum dan Kehati-hatian Fiskal
UU HKPD maupun Perda Lutim tidak secara tegas mengecualikan kegiatan backfilling, reklamasi, rehabilitasi, atau pemulihan lingkungan dari objek Pajak MBLB.
Sebaliknya, kedua aturan juga tidak secara khusus menyebut overburden sebagai objek pajak. Penetapan status material tanah penutup, karenaya perlu mempertimbangkan klasifikasi dan karakter kegiatannya.
Apakah materialnya termasuk MBLB ikutan, bagaimana proses pengambilannya, serta untuk apa material dimanfaatkan, menjadi bagian penting dalam menentukan dasar pengenaan pajak.
Perdebatan serupa pernah muncul dalam kasus pertambangan Newmont di Minahasa pada 2000. Pejabat pemerintah saat itu menyampaikan bahwa material overburden tidak dikomersialkan dan digunakan kembali untuk penimbunan.
Meski demikian, perkaranya tetap berakhir dengan kesepakatan pembayaran pajak overburden sekitar US$.400.000 hingga US$.500.000 sebagai bagian dari penyelesaian sengketa.
Pengalaman Newmont jelas berbeda dengan status hukum overburden dari kegiatan pertambangan PT.Vale saat ini. Pemkab perlu memastikan setiap penetapan pajak memiliki landasan hukum dan perhitungan yang dapat dipertanggungjawabkan.
Di sisi lain, perusahaan juga memiliki ruang untuk menggunakan mekanisme keberatan sesuai ketentuan perpajakan bila tidak menerima penetapan yang diberikan.
Kehati-hatian serupa diperlukan dalam penyusunan APBD. Potensi penerimaan yang masih disengketakan seharusnya tidak dijadikan tumpuan utama pembiayaan program pelayanan publik sebelum kepastian hukum dan realisasinya terukur.
Persoalan pajak overburden bukan hanya menyangkut hubungan fiskal antara Pemkab dan PT.Vale. Kepentingan masyarakat ikut dipertaruhkan ketika penerimaan yang belum pasti telah diperhitungkan dalam belanja daerah.
Kepastian hukum, keberlanjutan investasi, dan kehati-hatian pengelolaan APBD perlu berjalan beriringan.
Jangan sampai perdebatan mengenai penerimaan pajak justru menempatkan program pelayanan publik dan masyarakat penerima kartu jua yang kembali berpotensi menanggung risiko.
Jangan Lewatkan




Berita Terbaru


